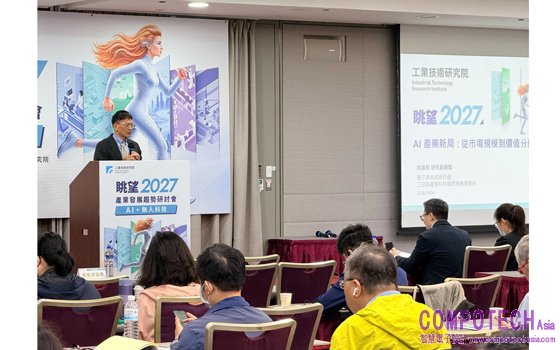
由工研院主辦的「眺望2027產業發展趨勢研討會」今(4)日上午於臺大醫院國際會議中心舉行「AI產業」場次,聚焦AI Agent、AI基礎設施與Physical AI的發展趨勢。多位工研院產科國際所專家從企業AI控制權與治理、從AI Factory到邊緣算力的基礎設施新版圖、製造業AI Agent落地,以及Physical AI的智慧進化與生態成形等面向,剖析AI產業商機與臺灣業者的布局方向。
以下是各議題摘要與講者觀點:
AI 代理從輔助走向自主執行,跨平台管理、流程編排與治理需求升溫,正帶動 AI 控制產品與服務的新興商機。
AI快速發展正從回答問題,走向跨系統執行任務的AI代理(AI Agent)。當AI能代表企業採取行動,風險不再只是答案對不對,而是資料存取、任務授權、流程執行與責任歸屬。Gartner調查顯示,42%的組織沒有機器身分管理策略,58%曾發生與AI機器身分相關的資安事件。
工研院產科國際所研究經理周駿呈研究指出,企業未必要自建模型與算力,但必須掌握核心資料的使用規則、專業知識、關鍵流程與治理權限。企業也要留住AI在營運中累積的改善經驗,形成持續精進的學習循環(Learning Loop),並保有跨模型、跨平台轉換的彈性。AI控制權的重點不是凡事自己做,而是關鍵決策與能力不能全交給外部供應商。
控制需求正帶動一批以「管理與控制AI」為核心的產品與服務。目前有37%的企業已部署AI Agent,另有34%計畫在一年內導入。Gartner預估AI中介軟體市場將從2025年的48億美元成長到2030年的360億美元,年複合成長率49.6%。其中,AI代理管理平台(AMP)協助企業跨平台盤點、監控與管理大量代理,掌握使用成本、執行成效與風險;AI治理平台則把政策要求轉成可落實的管理與稽核機制。國際雲端大廠、軟體大廠與新興業者正在競逐企業AI的控制入口與長期服務商機。
對臺灣而言,AI控制權的機會不限於開發大型語言模型,而是把既有的半導體、工業電腦、邊緣運算、資安與系統整合優勢,延伸到企業需要的控制能力。研究團隊建議三個布局方向:
控制技術: 提供AI代理資安、監控與產業應用編排。
控制基礎設施: 結合私有與混合式部署及邊緣AI。
控制整合平台: 跨雲端、跨平台串接,並管理身分與授權。
業者可透過產業專業知識與在地化服務,協助企業建立可控、可治理、可持續優化的AI應用能力。
AI Agent帶動算力需求由集中式AI Factory向邊緣端延伸,雲邊協同將成為AI基礎設施新架構
產業分析師林建良以「從 AI Factory到邊緣算力:AI 基礎設施新版圖」為題發表研究成果。他指出,AI資料中心已由傳統機房演進為「算力工廠」,將電力、資料、模型、記憶體與高速互連轉化為AI服務。衡量指標也從「買多少GPU」轉向每瓦、每美元產出的Token與每MW營收。
林建良表示,全球AI Data Center市場預估由2026年4,715.9億美元成長至2032年2.02兆美元,年複合成長率27.5%;2026年AI伺服器出貨年增逾28%。推論需求擴張,使供應鏈價值由GPU延伸至HBM與先進封裝、整櫃伺服器、高速網路、液冷、高密度電源及部署維運。他認為,未來競爭焦點將從「能否取得晶片」轉向「能否以較低成本、較高效率與穩定SLA持續交付可用算力」。
算力基礎設施的第二場變動是走向邊緣。林建良指出,AI Agent正進入製造、醫療、物流與機器人等實體場域,低延遲、資料隱私、離線韌性與即時控制需求,推動算力向Edge AI轉移。全球Edge AI市場預估由2026年300億美元成長至2033年1,187億美元,年複合成長率21.7%;人形機器人出貨預估由2026年3.8萬台增至2030年18.3萬台。AI PC、工業電腦、智慧相機、車載系統與AMR/AGV,將升級為具本地感知、推理與任務執行能力的端側Agent。
他強調,世界模型與數位孿生是兩者之間的中介層。AI Factory先訓練模型並模擬驗證策略,再把模型下放至邊緣即時決策,現場資料回傳後持續更新模型,形成「雲端訓練與模擬—邊緣部署與控制—現場資料回饋」的閉環。
對臺灣產業,林建良指出,機會不只在AI伺服器出貨,而是供應鏈價值正由零組件移向系統整合與場域交付。臺灣已具備先進製程與封裝、整櫃伺服器、液冷與電源、高速網通、IPC及Edge SoC等基礎,下一步應強化平台驗證、資料中心交付、雲邊模型管理、OT/IT整合與垂直場域驗證。若能結合AI Agent、世界模型與Physical AI,臺灣可由OEM/ODM升級為AI Factory到邊緣AI的系統解決方案夥伴。
AI Agent 邁入落地元年,製造業由單點自動化走向自主協同,企業應確立治理與資料工程,推動人機高效協同。
AI 正進入具備感知、推理、規劃與執行能力的 AI Agent 階段,從被動回答問題的工具,變成能主動執行任務的夥伴。工研院產科國際所分析師黃筱雯指出,眾科技巨頭已宣告2026 年為 AI Agent 落地元年。Gartner更預測,2026年底全球將有 40% 企業的核心業務嵌入 AI Agent。
供需兩端同步轉變。供應商從高 CP 值的單點產品,轉向整合 ERP、MES、PLM 與既有工作流程的高價值方案,商業模式也從硬體買斷改為持續更新的 SaaS 訂閱制。需求端則把 AI 視為生存必需:大企業全面布局,中小企業聚焦能快速見效的獲利場景。
製造現場的 AI Agent 主要解決兩大痛點:一是資深技師退休造成經驗傳承斷層,二是資料孤島與非預期停機帶來的生產損失。AI Agent產品發展正朝多代理人協同、雲地混合部署與無程式碼介面前進。
黃筱雯提醒,AI 演進的速度已經超越企業組織的反應能力。企業不應把 AI Agent 當成進階聊天軟體或單純的人力替代工具,成功關鍵在於重新設計工作流程與人機分工:AI 負責資料篩選、影像分析與跨系統派工,人員轉向高階審核、例外處理與策略決策。
她對臺灣產業提出三項建議:
一、以價值為導向、分階段布局。依衝擊程度、投資報酬率與落地難易度,先處理經驗保存與視覺檢測,再擴展到資料整合、預測性維護與動態排程。
二、把資料治理列為轉型核心指標。升級舊系統、建立高品質知識庫,資料品質決定了 AI 能自主到什麼程度。
三、建立可信任的治理架構。落實權限控管與稽核紀錄,並用沙盒隔離防範提示詞攻擊與失控風險,讓製造業安全地發揮智慧化生產力。
世界模型練兵、真實場域掘金,Physical AI打開生產力服務新市場
工研院產科國際所數位科技應用研究部分析師林研詩於「從技術到價值:Physical AI 的智慧進化與生態成形」專題演講中指出:
AI競爭正從「生成答案」走向「交付成果」。結合感知、決策與實體行動,推動新型態具身智慧走進工廠、倉庫、醫院與家庭,商業模式也從設備銷售延伸至生產力服務,也吸引全球資本投入實體AI與世界模型的投資,開啟產業新商機。變現關鍵在於想像力、量產力與商業力三大規模化能力。
缺工是實體AI落地最直接的需求。美國製造業到2033年預估有約190萬個職缺補不到人;臺灣全產業勞動力缺口到2035年預估約200萬人。資本也加速湧入實體AI:2026年上半年全球AI創投達3,870億美元,其中實體AI占481億美元;第二季新增37家AI獨角獸,是2022年以來最多的一季。日本、南韓、中國大陸、美國等國也以國家級計畫扶植相關產業。
研究指出,具身智慧本體仍是基礎,拉開差距的能力則延伸到高價值資料、模擬訓練平台、安全部署與場域持續學習。可靠的世界模型能協助機器人預測行動結果,讓它走出受控環境,應對真實世界的變化。在AI大廠帶動下,邊緣AI晶片、控制器、低功耗推論、模型壓縮與蒸餾,以及雲地協同平台都出現新需求。勝出的系統必須同時兼顧成本、功耗、延遲與可靠度,把模型能力轉成可衡量的生產力。目前人形機器人的售價須降到2萬美元以下,才接近量產門檻。
商業模式方面,機器人即服務(RaaS)、資料服務、開源生態與前線部署工程(FDE)正成為主要的價值來源。2026年4月FDE職缺量較2025年1月成長逾50倍。實體AI的變現核心是「不造輪子,造飛輪」:串聯部署、服務、資料回饋與模型優化,形成持續產生收益的循環。
對臺灣產業,研究團隊建議布局「必要但稀缺」的環節,包括高品質場域資料、測試驗證、Sim-to-Real平台、邊緣AI模組,以及感測與致動整合。臺灣在半導體、ICT硬體、工業電腦與製造方面具優勢,若再結合世界模型與實體AI模型堆疊,有機會從硬體供應者升級為系統整合與應用創新者,把技術實力轉為產業價值。